
Imagine o seguinte cenário: você acaba de contratar seu primeiro funcionário nos EUA por meio de sua expansão internacional. Tudo corre bem até que esse funcionário pede demissão inesperadamente após oito meses. Duas semanas depois, ele entra em contato com seu administrador de RH perguntando sobre os "direitos COBRA" e exigindo informações sobre a manutenção do plano de saúde. Você não tem ideia do que eles estão falando e agora se pergunta se violou alguma lei trabalhista americana obscura.
Bem-vindo ao mundo do COBRA — um dos aspectos mais importantes, porém frequentemente mal compreendidos, dos benefícios para funcionários dos EUA que as empresas internacionais devem abordar.
Para empresários e executivos internacionais que estão se expandindo para os Estados Unidos, entender o COBRA não é opcional. É um requisito legal federal que se aplica à maioria dos empregadores que oferecem
seguro saúde coletivo, e contratá-lo incorretamente pode resultar em penalidades significativas, processos judiciais e danos à sua reputação como empregador responsável.
O que exatamente é COBRA?

COBRA significa Lei de Reconciliação Orçamentária Consolidada de 1985 , uma lei federal que alterou a Lei de Segurança da Renda de Aposentadoria do Empregado (ERISA), o Código da Receita Federal e a Lei do Serviço de Saúde Pública. Apesar do nome burocrático, a COBRA tem um propósito simples: exige que a maioria dos empregadores ofereça aos funcionários e suas famílias a oportunidade de manter temporariamente a cobertura do plano de saúde coletivo após determinados eventos que, de outra forma, os levariam a perder essa cobertura.
Considere o COBRA como uma ponte. Ele oferece a continuidade temporária dos mesmos benefícios de seguro saúde que os funcionários tinham enquanto trabalhavam, dando-lhes tempo para encontrar uma cobertura alternativa por meio de um novo empregador, do Mercado de Seguros de Saúde ou de outras fontes.
“A COBRA representa uma das proteções trabalhistas mais importantes na legislação trabalhista americana”, explica Joanne Farquharson, Presidente e CEO da Foothold America . “Empresas internacionais muitas vezes subestimam sua importância porque proteções semelhantes não existem em seus países de origem. Mas, nos EUA, o seguro saúde está profundamente ligado ao emprego, e a COBRA garante que perder o emprego não signifique perder imediatamente o acesso à assistência médica.”
A lei se aplica a empregadores do setor privado com 20 ou mais funcionários, bem como a governos estaduais e locais. Ela abrange planos de saúde coletivos, incluindo cobertura médica, odontológica e oftalmológica, mas não cobre seguro de vida ou benefícios por invalidez.
Por que o COBRA é importante para empregadores internacionais
Para entender a importância da COBRA, é preciso compreender a relação singular entre emprego e seguro saúde nos Estados Unidos. Diferentemente de muitos países com sistemas nacionais de saúde, os americanos, em sua grande maioria, obtêm seguro saúde por meio de seus empregadores. De acordo com o Censo dos EUA , aproximadamente 54% dos americanos recebem seguro saúde por meio de planos oferecidos por seus empregadores.
Isso cria uma vulnerabilidade crítica: quando o emprego termina, a cobertura de saúde geralmente termina simultaneamente. Para os funcionários e suas famílias, perder o plano de saúde pode ser catastrófico, podendo deixá-los sem acesso aos cuidados médicos necessários, medicamentos prescritos ou tratamento contínuo para doenças crônicas.
O COBRA aborda essa vulnerabilidade exigindo que os empregadores permitam que ex-funcionários continuem com sua cobertura de saúde coletiva, ainda que às suas próprias custas. Essa cobertura de continuidade não é uma caridade — ex-funcionários pagam o prêmio integral mais até 2% para custos administrativos —, mas proporciona uma continuidade crucial do atendimento durante as transições.
Para empresas internacionais, a conformidade com a COBRA apresenta diversos desafios. Os requisitos de notificação são rigorosos e têm prazo determinado. As penalidades por descumprimento podem ser severas. E, diferentemente de muitos aspectos da legislação trabalhista dos EUA, as obrigações da COBRA continuam mesmo após o término do vínculo empregatício, criando responsabilidades administrativas contínuas para os funcionários demitidos.
Quem deve obedecer ao COBRA?
Os requisitos COBRA se aplicam a empregadores do setor privado com 20 ou mais funcionários em mais de 50% dos dias úteis típicos do ano civil anterior. Essa contagem de funcionários inclui trabalhadores em tempo integral e meio período, embora os funcionários em meio período sejam contabilizados como frações com base nas horas trabalhadas.
Aqui está o ponto crítico para empresas internacionais: o limite de 20 funcionários é notavelmente fácil de atingir. Se a sua operação nos EUA emprega 15 funcionários em tempo integral e 10 em meio período, trabalhando 20 horas por semana, você provavelmente atende ao limite e precisa cumprir o COBRA.
A lei se aplica a planos de saúde coletivos oferecidos por esses empregadores, incluindo seguro médico, cobertura odontológica, cuidados com a visão e contas de gastos flexíveis (FSAs) para saúde. Não se aplica a seguro de vida, seguro por invalidez ou outros benefícios não relacionados à saúde.
Empregadores governamentais estaduais e locais de qualquer porte também devem cumprir os requisitos do COBRA, conforme a Lei de Serviços de Saúde Pública. Os Centros de Serviços de Medicare e Medicaid (CMS) administram esses requisitos do COBRA para o “setor público”.
Mini-COBRA: Leis de Continuação Estaduais
Muitos estados promulgaram suas próprias leis de cobertura continuada, frequentemente chamadas de leis “mini-COBRA”, que estendem proteções semelhantes a funcionários de empregadores menores não cobertos pela COBRA federal. Essas leis estaduais variam significativamente em seus requisitos, empregadores cobertos e períodos de continuação.
Por exemplo, a Califórnia exige que empregadores com 2 a 19 funcionários ofereçam cobertura continuada. Nova York exige cobertura para empregadores com menos de 20 funcionários , oferecendo até 36 meses de continuidade. O Texas oferece cobertura continuada para empregadores com 2 a 19 funcionários por até 9 meses.
“As leis estaduais de continuidade criam complexidade adicional para empresas internacionais que operam em vários estados dos EUA”, observa Laurie Spicer, Diretora de Expansão nos EUA da Foothold America . “Você pode não estar sujeito à COBRA federal por ter 15 funcionários, mas ainda assim pode ter obrigações perante a lei estadual. Compreender quais regras se aplicam em cada estado onde você opera é essencial.”
Eventos Qualificatórios: Quando os Direitos COBRA São Acionados
A cobertura COBRA não está automaticamente disponível para todos os ex-funcionários. Ela é acionada por "eventos qualificadores" específicos — circunstâncias que fariam com que um indivíduo perdesse a cobertura de saúde coletiva. O tipo de evento qualificador determina quem se torna elegível para o COBRA e a duração da cobertura.
Eventos de qualificação para funcionários
Para os próprios funcionários, os eventos qualificadores que acionam os direitos COBRA incluem:
A rescisão voluntária ou involuntária do contrato de trabalho por qualquer motivo que não seja falta grave. Isso inclui pedidos de demissão, dispensas, rescisões por desempenho e aposentadoria. A principal exceção é a "falta grave" — um critério rigoroso que normalmente exige comportamentos graves como roubo, violência ou atividade criminosa. Ser demitido simplesmente por baixo desempenho não configura falta grave.
Redução de horas que causa a perda da cobertura. Se você reduzir a jornada de trabalho de um funcionário abaixo do limite para elegibilidade ao seguro saúde (geralmente 30 horas semanais, conforme a Lei de Acesso à Saúde - Affordable Care Act ), esse funcionário passa a ser elegível para o COBRA, mesmo que o vínculo empregatício continue.
Esses eventos qualificadores dão direito aos funcionários a até 18 meses de cobertura contínua COBRA.
Eventos de qualificação para cônjuges e dependentes
Cônjuges e filhos dependentes também podem vivenciar eventos qualificadores que acionam seus próprios direitos COBRA, às vezes mesmo enquanto o funcionário continua trabalhando. Entre eles estão:
Divórcio ou separação judicial do funcionário segurado. Quando um casamento termina, o ex-cônjuge geralmente perde a elegibilidade para o plano de saúde do funcionário. O COBRA permite que essa pessoa continue com a cobertura por até 36 meses.
Falecimento do funcionário segurado. O cônjuge e os dependentes do funcionário podem optar pela cobertura COBRA por até 36 meses após o falecimento do funcionário.
O funcionário elegível para o Medicare pode perder a cobertura do plano de saúde do grupo quando ele se torna elegível (normalmente aos 65 anos). Nesses casos, os familiares dependentes podem optar por até 36 meses de cobertura COBRA.
Uma criança dependente perde o status de dependente no âmbito do plano. Quando uma criança atinge a maioridade e deixa de ser coberta pelo plano (geralmente aos 26 anos, de acordo com a Lei de Acesso à Saúde, embora os termos do plano variem), ela pode optar por até 36 meses de cobertura COBRA.
“Entender os eventos qualificadores exige atenção especial aos termos específicos do seu plano de saúde”, explica Geanice Barganier, Vice-Presidente de Operações de Pessoas da Foothold America. “Os planos têm regras de elegibilidade diferentes, definições diferentes de dependentes e eventos que encerram a cobertura. Os direitos COBRA são acionados quando alguém perde a cobertura devido a um evento qualificador, portanto, você precisa entender exatamente quando a cobertura do seu plano termina.”
Regras especiais para extensões de deficiência
Uma prorrogação especial se aplica quando um evento qualificado envolve o término do contrato de trabalho ou a redução da jornada de trabalho, e o funcionário ou um membro da família é considerado inválido pela Administração da Seguridade Social (SSA) de acordo com o Título II ou o Título XVI da Lei da Seguridade Social.
A incapacidade deve existir em algum momento durante os primeiros 60 dias de cobertura COBRA. A determinação de incapacidade pode ser emitida a qualquer momento durante o período inicial de 18 meses do COBRA. Se devidamente certificada, a extensão do período de cobertura COBRA de 18 para 29 meses para todos os beneficiários qualificados da família.
O indivíduo com deficiência deve notificar o administrador do plano sobre a determinação de invalidez em até 60 dias após sua emissão, mas não depois do final do período de cobertura de 18 meses. Os planos podem cobrar até 150% do prêmio aplicável (em vez dos 102% padrão) pelos 11 meses adicionais de cobertura de extensão de invalidez.
Quem tem direito à cobertura COBRA?
A cobertura COBRA se estende a “beneficiários qualificados” — indivíduos que estavam cobertos pelo plano de saúde coletivo no dia anterior à ocorrência do evento qualificador. Isso inclui:
- O funcionário coberto que sofre rescisão ou redução de horas
- O cônjuge do empregado que estava coberto pelo plano
- Filhos dependentes que estavam cobertos pelo plano
- Qualquer criança nascida ou colocada para adoção com o funcionário coberto durante o período de cobertura COBRA (essas crianças são automaticamente consideradas beneficiárias qualificadas)
Cada beneficiário qualificado tem o direito independente de optar pela cobertura COBRA. Isso significa que, se você, seu cônjuge e dois filhos dependentes perderem a cobertura devido ao seu desligamento, cada um dos quatro membros da família poderá decidir independentemente se escolhe ou não a COBRA.
O funcionário ou cônjuge coberto pode optar pela cobertura em nome dos filhos dependentes ou de todos os beneficiários qualificados. No entanto, o direito de escolha independente de cada pessoa significa que um membro da família pode optar pela cobertura e os outros não.
Obrigações de notificação do empregador: um cronograma rigoroso
O COBRA cria obrigações de notificação específicas e com prazo determinado para empregadores e administradores de planos. Entender e cumprir esses prazos é crucial, pois não cumpri-los pode resultar em penalidades significativas e responsabilidade legal.
Aviso Geral Inicial
Os empregadores devem fornecer um aviso geral dos direitos COBRA a cada funcionário e cônjuge quando a cobertura do plano de saúde coletivo começar. Este aviso inicial deve explicar:
- O que é a cobertura de continuação COBRA
- Quando pode estar disponível para o funcionário e sua família
- Direitos e obrigações dos funcionários e familiares sob o COBRA
- Como notificar o administrador do plano sobre um evento qualificador quando necessário
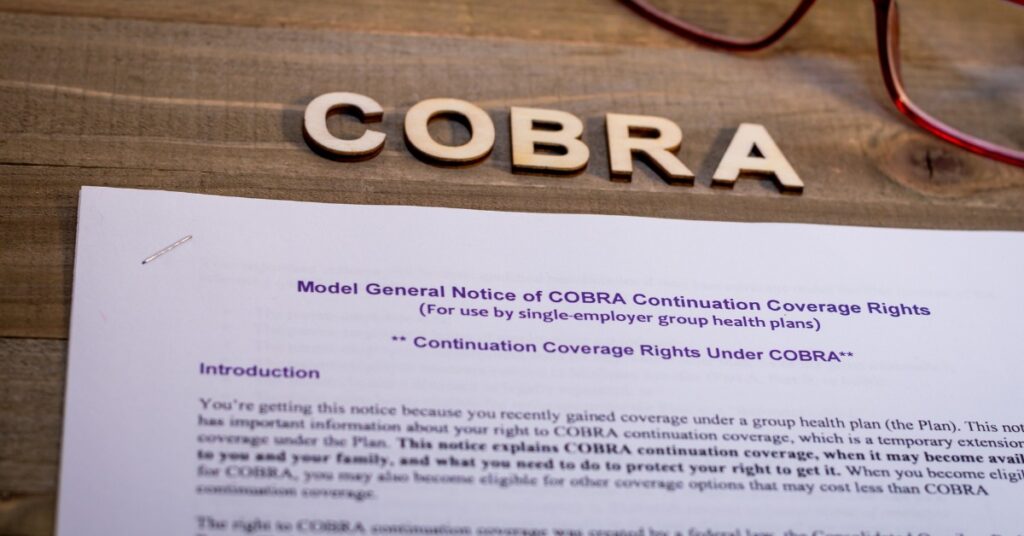
O Departamento do Trabalho fornece modelos de notificações gerais COBRA que os empregadores podem usar. Embora o uso desses modelos não seja obrigatório, eles oferecem uma garantia de conformidade, ou seja, o uso correto demonstra o cumprimento dos requisitos de notificação.
Aviso de Evento Qualificatório
Quando ocorre um evento qualificador, partes específicas têm a responsabilidade de notificar o administrador do plano dentro de prazos definidos.
Responsabilidade do Empregador: O empregador deve notificar o administrador do plano dentro de 30 dias após os seguintes eventos qualificados:
- Rescisão do contrato de trabalho do funcionário coberto
- Redução da jornada de trabalho do empregado segurado
- Morte do funcionário coberto
- O funcionário coberto passa a ter direito ao Medicare
- Início do processo de falência pelo empregador (para aposentados)
Responsabilidade do empregado ou beneficiário: O empregado ou beneficiário qualificado deve notificar o administrador do plano dentro de 60 dias após os seguintes eventos qualificadores:
- Divórcio ou separação legal
- Uma criança dependente perdendo o status de dependente sob o plano
O funcionário ou beneficiário deve fornecer esta notificação de acordo com os procedimentos de notificação razoáveis do plano. Caso o plano não possua procedimentos razoáveis, a notificação pode ser enviada à pessoa ou unidade responsável pelos assuntos relacionados aos benefícios dos funcionários.
Aviso de eleição
Assim que o administrador do plano receber a notificação de um evento qualificador, deverá fornecer uma notificação de eleição a todos os beneficiários qualificados no prazo de 14 dias. Se o empregador atuar como empregador e administrador do plano e lidar diretamente com as notificações COBRA, terá até 44 dias no total (30 dias para se notificar mais 14 dias para enviar a notificação de eleição) para fornecer a notificação de eleição.
O aviso eleitoral deve explicar:
- Os direitos dos beneficiários qualificados de eleger a cobertura de continuação COBRA
- As consequências de eleger ou não a cobertura
- Por quanto tempo a cobertura COBRA estará disponível
- Como eleger a cobertura
- Quando os prêmios vencem e para onde enviá-los
- Os procedimentos do plano para encerrar a cobertura COBRA
O não cumprimento desses prazos de notificação pode ter consequências graves. Se um empregador não fornecer as notificações necessárias, os beneficiários qualificados podem ter direito a um prazo adicional para escolher a cobertura ou a um prazo adicional para fornecer as notificações necessárias, estendendo efetivamente as obrigações do empregador e sua exposição à responsabilidade.
O Período Eleitoral e o Início da Cobertura
Os beneficiários qualificados devem ter pelo menos 60 dias para decidir se optam pela cobertura COBRA. Este período de escolha começa no último dos seguintes dias:
- A cobertura da data seria perdida devido ao evento de qualificação, ou
- A data em que o aviso eleitoral é fornecido
Durante esse período de 60 dias, os beneficiários qualificados podem:
- Cobertura Eleita COBRA
- Inicialmente, renunciam à cobertura, mas mudam de ideia e a elegem mais tarde (desde que ainda esteja dentro do período eleitoral de 60 dias)
- Não faça nada (o que resulta em nenhuma cobertura COBRA)
Se a cobertura COBRA for escolhida dentro do período de 60 dias e o primeiro prêmio for pago em até 45 dias após a escolha, a cobertura será retroativa à data em que teria sido perdida. Essa cobertura retroativa é crucial porque significa que não há lacunas na cobertura — os sinistros incorridos a partir da data do evento qualificador em diante serão cobertos se a COBRA for devidamente escolhida e paga.
“O recurso de cobertura retroativa é uma das proteções mais importantes do COBRA”, observa Joanne Farquharson. “Um funcionário que perder a cobertura devido à rescisão em 15 de janeiro tem até 15 de março ou mais tarde para optar pelo COBRA. Se optar em 10 de março e pagar o primeiro prêmio, sua cobertura será retroativa a 15 de janeiro. Quaisquer despesas médicas incorridas durante esse período de carência serão cobertas.”
Joanne Farquharson, Presidente e CEO
Custos do COBRA Premium: o que os funcionários pagam
A cobertura de continuação COBRA não é gratuita. Beneficiários qualificados devem pagar o custo total da cobertura, o que pode ser um choque para funcionários acostumados a prêmios subsidiados pelo empregador.
O prêmio máximo COBRA que os planos podem cobrar é de 102% do custo da cobertura. Isso inclui:
- A parcela que o empregador estava pagando
- A parcela que o empregado estava pagando
- Mais 2% para cobrir custos administrativos
Por exemplo, se um plano de saúde coletivo custa US$ 800 por mês no total (US$ 200 pagos pelo funcionário por meio de descontos na folha de pagamento e US$ 600 pagos pelo empregador), o prêmio COBRA pode ser de até US$ 816 por mês (102% de US$ 800).
Para indivíduos que recebem a extensão de invalidez de 11 meses (meses 19 a 29), os planos podem cobrar até 150% do custo da cobertura.
Esses custos costumam tornar a cobertura COBRA proibitivamente cara para ex-funcionários, especialmente aqueles que perderam o emprego e agora não têm renda estável. No entanto, para indivíduos com necessidades médicas contínuas, condições crônicas ou gestações, a manutenção da cobertura existente da COBRA pode ser preferível a encontrar um novo seguro de mercado individual com diferentes redes, franquias e termos de cobertura.
Prazos de pagamento e períodos de carência
O COBRA tem requisitos de pagamento específicos que tanto empregadores quanto beneficiários qualificados devem entender:
Primeiro pagamento do prêmio: Os planos não podem exigir o pagamento de qualquer período de cobertura COBRA antes de 45 dias após a data em que o beneficiário qualificado fez a sua opção. Isso dá aos indivíduos tempo para providenciar o pagamento após decidirem optar pela cobertura.
Pagamentos recorrentes do prêmio: Após o prêmio inicial, todos os pagamentos subsequentes devem ser feitos até a data de vencimento estabelecida pelo plano. As normas federais preveem um período de carência de 30 dias para os pagamentos recorrentes do prêmio. Se o pagamento for efetuado dentro desse período de carência, a cobertura continua sem interrupção. Caso o pagamento não seja recebido dentro do período de carência, o plano poderá cancelar a cobertura COBRA.
“As regras de pagamento de prêmios criam obrigações administrativas contínuas”, explica Geanice Barganier. “Você precisa rastrear pagamentos, enviar faturas, monitorar períodos de carência e encerrar adequadamente a cobertura em caso de inadimplência. Muitas empresas terceirizam a administração do COBRA especificamente porque as obrigações contínuas são complexas e demoradas.”
Quanto tempo dura a cobertura COBRA?
A duração da cobertura COBRA depende do tipo de evento qualificador:
18 meses: Eventos qualificados relacionados à rescisão do contrato de trabalho ou à redução da jornada de trabalho dão ao funcionário e aos seus familiares cobertos o direito a até 18 meses de cobertura continuada.
29 meses: Se um beneficiário qualificado for considerado inválido pela Previdência Social a qualquer momento durante os primeiros 60 dias de cobertura COBRA, o período de 18 meses se estende para 29 meses para todos os beneficiários qualificados da família (com permissão para o plano cobrar 150% nos meses 19 a 29).
36 meses: Eventos qualificados relacionados a divórcio, separação judicial, falecimento do funcionário segurado, perda do status de dependente por filho ou elegibilidade do funcionário segurado para o Medicare dão direito aos indivíduos afetados a até 36 meses de cobertura continuada.
Eventos Qualificativos Múltiplos: Se um segundo evento qualificado ocorrer durante um período de cobertura COBRA, o período máximo de cobertura pode se estender a 36 meses a partir do evento qualificado original. Por exemplo, se um funcionário for demitido (gerando 18 meses de cobertura COBRA) e falecer 10 meses depois, o cônjuge sobrevivente e os dependentes podem receber cobertura por até 36 meses a partir da data da demissão original.
Término antecipado da cobertura COBRA
A cobertura COBRA pode terminar antes do período máximo em diversas circunstâncias:
- O beneficiário qualificado não paga os prêmios em dia
- O beneficiário qualificado passa a ser coberto por outro plano de saúde de grupo (com algumas exceções para exclusões de condições pré-existentes)
- O beneficiário qualificado torna-se elegível aos benefícios do Medicare
- O empregador deixa de manter qualquer plano de saúde coletivo
- O beneficiário qualificado comete fraude em conexão com o plano
Os empregadores devem documentar adequadamente o motivo de qualquer rescisão antecipada e fornecer aviso apropriado ao beneficiário qualificado.
Cobertura de continuação do estado: preenchendo as lacunas
Como mencionado anteriormente, muitos estados promulgaram suas próprias leis de cobertura continuada para empregadores menores não cobertos pelo COBRA federal. Essas leis estaduais variam significativamente, criando uma colcha de retalhos de requisitos em todo o país.
Alguns programas-chave de continuação do estado incluem:
Califórnia (Cal-COBRA): Aplica-se a empregadores com 2 a 19 funcionários. Oferece 36 meses de cobertura continuada após o esgotamento dos direitos federais do COBRA. Também oferece apólices de conversão ao final da cobertura continuada.
Nova Iorque: Exige que empregadores com menos de 20 funcionários forneçam até 36 meses de cobertura continuada. As disposições são muito semelhantes à lei federal COBRA, mas aplicam-se a empregadores menores.
Texas: Aplica-se a empregadores com 2 a 19 funcionários, oferecendo até 9 meses de cobertura continuada. Também exige apólices de conversão.
Massachusetts: Exige que empregadores com 2 a 19 funcionários forneçam cobertura continuada, cuja duração depende do evento qualificador.
Flórida: Garante 18 meses de prorrogação do contrato de trabalho para empregadores com 2 a 19 funcionários após o término do vínculo empregatício.
Para empresas internacionais que operam em vários estados dos EUA, é essencial entender quais leis de continuidade se aplicam em cada local. Um empregador pode precisar cumprir a lei COBRA federal em alguns estados e seguir requisitos de continuidade diferentes em outros, dependendo do número de funcionários em cada local.
Administração COBRA: Gerenciando Obrigações Contínuas
A administração do COBRA cria responsabilidades contínuas que se estendem muito além do término do contrato de trabalho. Essas obrigações incluem:
Acompanhamento de beneficiários qualificados
Os planos devem manter registros precisos de todos os beneficiários qualificados, seus períodos de cobertura, status de pagamento do prêmio e datas de término da elegibilidade. Isso requer sistemas de rastreamento que possam lidar com múltiplos beneficiários com diferentes eventos de qualificação, diferentes períodos máximos de cobertura e diferentes status de pagamento.
Envio de faturas mensais
Beneficiários qualificados devem receber faturas regulares com o valor do prêmio devido, a data de vencimento, para onde enviar o pagamento e as consequências do não pagamento. Muitos planos enviam faturas mensais, embora alguns enviem faturas trimestrais para maior eficiência administrativa.
Monitoramento de Pagamentos de Prêmios
Os planos devem monitorar se os pagamentos são recebidos em dia, se são do valor correto e se o período de carência de 30 dias expirou. Isso requer o estabelecimento de sistemas e procedimentos de processamento de pagamentos para lidar com pagamentos atrasados, parciais ou em falta.
Gerenciando mudanças de cobertura
Em caso de alteração no plano de saúde coletivo do empregador — seja por troca de operadora, modificação de benefícios ou ajuste nos níveis de cobertura — os beneficiários qualificados que recebem o COBRA devem receber as mesmas alterações. Durante os períodos de inscrição aberta, os beneficiários do COBRA têm os mesmos direitos que os funcionários ativos para alterar as opções de cobertura, caso o plano ofereça múltiplas opções.
Encerramento adequado da cobertura
Quando a cobertura COBRA termina, seja devido ao término do período máximo, falta de pagamento ou outro motivo de rescisão qualificado, os planos devem fornecer avisos apropriados e rescindir adequadamente a cobertura com a seguradora.
Muitos empregadores optam por terceirizar a administração do COBRA para administradoras terceirizadas (TPAs) especializadas no gerenciamento desses requisitos complexos. As TPAs cobram taxas por seus serviços, mas cuidam de todas as notificações, faturamento de prêmios, acompanhamento de pagamentos e obrigações de conformidade.
“Para empresas internacionais, a administração COBRA frequentemente representa um fardo de conformidade desconhecido”, explica Laurie Spicer. “Você lida com obrigações contínuas com ex-funcionários em uma estrutura regulatória complexa. Usar um administrador especializado garante a conformidade, ao mesmo tempo em que libera sua equipe para se concentrar nos funcionários atuais e nas operações comerciais.”
Laurie Spicer, Diretora de Expansão nos EUA
Penalidades por não conformidade com COBRA
Violações do COBRA podem resultar em penalidades substanciais de várias fontes:
Impostos de consumo
O Código Tributário Interno impõe um imposto especial de consumo de US$ 100 por dia por indivíduo afetado por violações da COBRA. Esse imposto incide sobre cada dia de descumprimento para cada indivíduo afetado pela violação. Em casos de violações graves que afetam vários funcionários por longos períodos, esses impostos podem acumular-se em centenas de milhares de dólares.
Penalidades ERISA
O Departamento do Trabalho pode impor penalidades civis, de acordo com a ERISA, de até US$ 110 por dia por não fornecer os avisos COBRA obrigatórios. Essas penalidades são aplicadas separadamente dos impostos especiais de consumo, multiplicando a exposição potencial.
Ações judiciais privadas
Beneficiários qualificados podem processar empregadores por violações da Lei COBRA, de acordo com as disposições de execução civil da ERISA. Autores bem-sucedidos podem recuperar o valor dos benefícios que deveriam ter sido fornecidos, honorários advocatícios e, em alguns casos, danos punitivos. Tribunais concederam indenizações significativas em casos de COBRA, especialmente quando falhas na notificação resultaram na perda de assistência médica necessária para beneficiários qualificados.
Violações da Lei Estadual
Violações das leis estaduais de cobertura contínua podem resultar em penalidades adicionais específicas do estado, ordens de cessação e desistência e possíveis suspensões de licenças para seguradoras.
“A estrutura de penalidades para violações do COBRA é excepcionalmente severa em comparação com muitas leis trabalhistas”, observa Joanne Farquharson. “O cálculo por dia e por pessoa significa que pequenas violações podem rapidamente se tornar muito caras. Uma empresa que não fornecer avisos eleitorais a três beneficiários qualificados por seis meses pode enfrentar impostos especiais de consumo superiores a US$ 54,000, além de multas do DOL, além de potencial exposição a processos judiciais. É por isso que acertar no COBRA desde o início é tão importante.”
Joanne Farquharson, Presidente e CEO
COBRA e Operações de Empresas Internacionais
Para empresas internacionais com operações nos EUA, o COBRA apresenta desafios únicos que diferem das práticas de emprego de seu país de origem.
Diferenças estruturais em relação aos sistemas nacionais de saúde
A maioria dos países desenvolvidos, fora dos Estados Unidos, oferece assistência médica por meio de sistemas nacionais de saúde ou exige seguro privado fornecido pelo empregador, com supervisão governamental. Após o término do vínculo empregatício, o acesso à assistência médica continua por meio do sistema nacional.
Os EUA operam de forma diferente. O seguro saúde é predominantemente patrocinado pelo empregador e voluntário. Quando o emprego termina, a cobertura geralmente termina. O COBRA fornece a ponte para evitar a perda imediata da cobertura, mas é temporário e caro.
Essa diferença estrutural fundamental significa que as empresas internacionais devem adaptar sua compreensão dos benefícios dos funcionários e das obrigações pós-emprego ao operar no mercado dos EUA.
Integração com serviços de registro de empregador
Muitas empresas internacionais entram inicialmente no mercado americano por meio de serviços de Employer of Record (EOR, na sigla em inglês), em vez de estabelecerem suas próprias entidades. Os provedores de EOR tornam-se o empregador legal, gerenciando a folha de pagamento, a administração de benefícios e as obrigações de conformidade, incluindo o COBRA.
“Quando você contrata uma EOR como a Foothold America, nós cuidamos de toda a administração do COBRA como parte do nosso serviço”, explica Joanne Farquharson. “Fornecemos as notificações necessárias, monitoramos os eventos de qualificação, gerenciamos o processo de eleição e coordenamos com a seguradora. Isso elimina o ônus da conformidade para empresas internacionais que podem não estar familiarizadas com os requisitos do COBRA.”
No entanto, à medida que as empresas crescem e fazem a transição de EOR (Empresa Responsável) para o estabelecimento de suas próprias entidades nos EUA , elas devem assumir as obrigações do COBRA. Essa transição exige o estabelecimento de processos de administração do COBRA, o treinamento da equipe de RH e, potencialmente, a contratação de um administrador terceirizado.
Complexidade de conformidade multi-estadual
Empresas internacionais que operam em vários estados dos EUA enfrentam o desafio de cumprir as diversas leis estaduais de continuidade, além da lei COBRA federal. Uma empresa pode precisar:
- Aplicar o COBRA federal em estados onde há 20 ou mais funcionários
- Aplique o Cal-COBRA da Califórnia para locais com 2 a 19 funcionários
- Aplique o mini-COBRA de Nova York para pequenos locais naquele estado
- Aplique regras estaduais diferentes no Texas, Massachusetts ou Flórida
Rastrear qual lei se aplica a cada funcionário com base em seu local de trabalho e na contagem de funcionários da empresa em cada estado exige sistemas de RH sofisticados e administradores experientes.
“A conformidade multi-estado é um dos motivos pelos quais recomendamos que empresas internacionais trabalhem com provedores de RH experientes nos EUA”, observa Laurie Spicer. “As variações entre estados criam uma complexidade considerável. Ter parceiros que entendam essas nuances em todos os 50 estados garante a conformidade, independentemente de onde seus funcionários trabalhem.”
Melhores práticas para conformidade com COBRA
Empresas internacionais podem se proteger da responsabilidade relacionada ao COBRA implementando práticas de conformidade rigorosas:
Estabeleça procedimentos claros
Desenvolva procedimentos escritos para identificar eventos qualificadores, fornecer as notificações necessárias, monitorar períodos de eleição, gerenciar pagamentos de prêmios e rescindir a cobertura. Documente esses procedimentos e treine todo o pessoal de RH responsável pelos benefícios dos funcionários.
Use tecnologia com sabedoria
Implemente sistemas de RH que possam rastrear indivíduos elegíveis para o COBRA, enviar lembretes automatizados para prazos de notificação e gerar os avisos necessários. Muitas plataformas modernas de RHIS incluem módulos de administração COBRA que automatizam tarefas de conformidade.
Considere a administração de terceiros
Avalie se terceirizar a administração do COBRA para uma TPA especializada faz sentido para a sua organização. Para empresas não familiarizadas com os requisitos de conformidade dos EUA, as TPAs oferecem expertise, reduzem a responsabilidade e liberam recursos internos para as principais atividades do negócio.
Mantenha registros precisos
Mantenha registros detalhados de todas as atividades relacionadas ao COBRA, incluindo datas de envio de notificações, formulários de eleição recebidos, pagamentos de prêmios e cancelamentos de cobertura. Esses registros se tornam essenciais em caso de litígios ou auditorias governamentais.
Treine sua equipe
Garanta que o pessoal de RH, os gerentes e qualquer pessoa envolvida em demissões entendam os requisitos do COBRA. Os gerentes precisam saber que devem notificar o RH imediatamente ao demitir funcionários, para que os avisos COBRA adequados possam ser enviados dentro dos prazos exigidos.
Revise anualmente
Revise seus procedimentos COBRA, formulários de notificação e processos administrativos anualmente para garantir que reflitam a legislação vigente. Os regulamentos COBRA mudam ocasionalmente, e o uso de formulários ou procedimentos desatualizados pode resultar em violações técnicas.
Coordenar com as seguradoras
Mantenha canais de comunicação claros com sua operadora de seguro saúde coletivo sobre a administração do COBRA. Certifique-se de que a operadora entenda seu papel na continuidade da cobertura para os beneficiários do COBRA e receba informações oportunas sobre as eleições e pagamentos de prêmios.
Erros comuns do COBRA e como evitá-los
Após anos apoiando empresas internacionais com expansão nos EUA, observamos erros comuns do COBRA que criam riscos e responsabilidades desnecessários.
Erro 1: Notificação atrasada
A demora excessiva para enviar os avisos de eleição COBRA é a violação mais comum. Os empregadores devem notificar o administrador do plano em até 30 dias após eventos qualificadores, como demissões, e o administrador do plano deve enviar os avisos de eleição em até 14 dias.
Como evitar: Implemente sistemas automatizados que acionem notificações COBRA imediatamente quando as rescisões forem processadas em seu sistema de RH. Torne a notificação COBRA uma etapa obrigatória em sua lista de verificação de rescisão.
Erro 2: Conteúdo de aviso incompleto
O envio de notificações COBRA que não incluem todas as informações necessárias — como valores de prêmio, prazos de pagamento, consequências da não eleição ou como eleger a cobertura — cria violações técnicas que podem anular a notificação completamente.
Como evitar: Utilize os modelos de notificação COBRA do Departamento do Trabalho ou peça a um advogado que revise suas notificações personalizadas para garantir que incluam todos os elementos necessários.
Erro 3: Entendendo mal os eventos de qualificação
Nem todas as rescisões trabalhistas acionam os direitos COBRA. A rescisão por má conduta grave é especificamente excluída. Além disso, algumas empresas acreditam erroneamente que a COBRA se aplica apenas a rescisões involuntárias, quando, na verdade, ela também se aplica a demissões, aposentadorias e desligamentos voluntários.
Como evitar: Treine a equipe de RH e os gerentes sobre o que constitui eventos qualificados. Em caso de dúvida, trate a rescisão do contrato de trabalho como um evento qualificado — oferecer o COBRA quando não é obrigatório não gera responsabilidade, enquanto não oferecê-lo quando obrigatório cria uma exposição significativa.
Erro 4: Não acompanhar as obrigações da lei estadual
Empresas abaixo do limite federal COBRA de 20 funcionários às vezes acreditam que não têm obrigações de cobertura contínua, ignorando as leis estaduais aplicáveis.
Como evitar: Mantenha uma matriz de conformidade que mostre quais leis federais e estaduais se aplicam em cada local onde você tem funcionários. Revise essa matriz trimestralmente, conforme o número de funcionários muda.
Erro 5: Rastreamento de pagamento de prêmio ruim
Não rastrear adequadamente os pagamentos de prêmios, os períodos de carência e as datas de rescisão por falta de pagamento cria situações em que a cobertura continua sem pagamento ou termina quando deveria continuar.
Como evitar: Utilize um software dedicado à administração do COBRA ou uma empresa terceirizada de administração de pagamentos (TPA) com recursos robustos de rastreamento de pagamentos. Nunca confie em métodos informais de rastreamento para pagamentos de prêmios do COBRA.
Erro 6: Documentação inadequada
Não documentar quando os avisos foram enviados, quando as eleições foram feitas, quando os prêmios foram pagos e quando a cobertura foi encerrada torna impossível a defesa contra alegações de não conformidade.
Como evitar: Mantenha um arquivo COBRA específico para cada beneficiário qualificado, contendo cópias de todos os avisos enviados, opções recebidas, registros de pagamento e correspondências. Utilize o serviço de carta registrada para avisos importantes, a fim de comprovar a entrega.
A intersecção da COBRA com outras leis trabalhistas dos EUA
A COBRA não existe isoladamente. Ela se interliga com diversas outras leis trabalhistas dos EUA que empresas internacionais devem entender.
Lei de Assistência Médica Acessível (ACA)
A Lei de Acesso à Saúde (Affordable Care Act - ACA) criou o Mercado de Seguros de Saúde e estabeleceu novos requisitos para seguros. As principais disposições da ACA que afetam o COBRA incluem:
Cobertura para dependentes até os 26 anos: A Lei de Acesso à Saúde (ACA) exige que os planos de saúde coletivos permitam que jovens adultos permaneçam na cobertura de seus pais até os 26 anos. Isso reduz as situações em que os filhos dependentes perdem a cobertura e precisam do COBRA.
Proteções para Condições Pré-existentes: A Lei de Acesso à Saúde (ACA) proíbe exclusões por condições pré-existentes em planos de saúde coletivos. Isso torna opções de cobertura alternativas mais viáveis para indivíduos que, de outra forma, precisariam da cobertura COBRA para manter a cobertura para condições preexistentes.
Direitos Especiais de Inscrição: A perda da cobertura oferecida pelo empregador cria um período especial de inscrição para a cobertura do Mercado de Planos de Saúde, proporcionando uma alternativa ao COBRA para muitas pessoas.
Requisitos de privacidade da HIPAA
A Lei de Portabilidade e Responsabilidade de Seguros de Saúde (HIPAA) estabelece proteções de privacidade rigorosas para as informações de saúde dos indivíduos. Os administradores do COBRA devem cumprir a HIPAA ao lidar com as informações de saúde protegidas de beneficiários qualificados.
Isso inclui proteger registros médicos, limitar o acesso a informações de saúde, fornecer os avisos de privacidade necessários e descartar adequadamente os documentos de saúde. Violações das regras de privacidade da HIPAA podem resultar em penalidades distintas das violações da COBRA.
Americans with Disabilities Act (ADA)
A Lei de Direitos dos Americanos com Deficiências (ADA) proíbe a discriminação por deficiência e exige adaptações razoáveis. Quando um funcionário com deficiência é demitido, os avisos e materiais de adesão ao COBRA devem ser fornecidos em formatos acessíveis, se solicitados. Isso pode incluir impressão em tamanho grande, formatos eletrônicos compatíveis com leitores de tela ou outras adaptações.
Família e Lei de Licença Médica (FMLA)
A Lei de Licença Familiar e Médica (FMLA) garante aos funcionários elegíveis até 12 semanas de licença não remunerada por determinados motivos familiares e médicos. Durante a licença FMLA, os empregadores devem manter o plano de saúde coletivo nos mesmos termos como se o funcionário continuasse trabalhando.
Se um funcionário não retornar da licença FMLA, a rescisão do contrato de trabalho se torna um evento qualificador COBRA. No entanto, o período de cobertura COBRA não inclui o período em que o funcionário esteve em licença FMLA com cobertura de saúde contínua.
Compensação dos trabalhadores
Quando os funcionários se lesionam no trabalho e recebem indenização por acidente de trabalho , sua situação empregatícia e a elegibilidade para o plano de saúde podem se tornar complexas. Se o contrato de trabalho for rescindido enquanto o funcionário estiver recebendo indenização por acidente de trabalho, os direitos previstos na Lei COBRA são acionados, como em qualquer outra rescisão.
Planejando o COBRA durante a expansão nos EUA
As empresas internacionais devem integrar a conformidade COBRA em seu planejamento geral de expansão nos EUA desde o início.
Durante a entrada inicial no mercado
Ao entrar pela primeira vez no mercado dos EUA, avalie como você lidará com os benefícios dos funcionários e as obrigações COBRA:
- Se estiver usando um Empregador do serviço de registro, confirme que a administração COBRA está incluída
- Se estiver a estabelecer a sua própria entidade, determine se irá lidar com o COBRA internamente ou terceirizar para um TPA
- Orçamento para custos de administração do COBRA em suas projeções de despesas com benefícios
- Garanta que seus sistemas de RH possam rastrear eventos qualificadores e gerenciar notificações
Ao dimensionar operações
À medida que suas operações nos EUA crescem, suas obrigações COBRA se tornam mais complexas:
- Monitore quando você se aproxima do limite de 20 funcionários que aciona o COBRA federal
- Revise as leis de continuidade do estado à medida que você se expande para novos estados
- Avalie se sua abordagem de administração COBRA acompanha seu crescimento
- Considere implementar um software de administração COBRA dedicado
Durante a reestruturação ou redução de tamanho
Eventos de reestruturação que envolvem múltiplas rescisões criam encargos administrativos COBRA significativos:
- Planeje como você gerenciará potencialmente dezenas ou centenas de beneficiários qualificados simultaneamente
- Certifique-se de ter recursos de RH suficientes para lidar com a carga de trabalho de notificação e administração
- Considere contratar suporte administrativo temporário da COBRA para eventos de grande escala
- Comunique-se claramente com os funcionários afetados sobre seus direitos COBRA
“Eventos empresariais como reestruturações ou reduções de pessoal podem criar desafios na administração do COBRA que sobrecarregam empresas despreparadas”, observa Laurie Spicer. “Vimos empresas que demitiram 50 funcionários se depararem repentinamente com a realidade de administrar o COBRA para 150 beneficiários qualificados — os funcionários, seus cônjuges e filhos. Ter processos administrativos escaláveis é essencial.”
O futuro do COBRA e a continuidade da assistência médica
Embora a COBRA tenha fornecido proteções importantes por mais de 35 anos, a lei enfrenta debates constantes sobre sua eficácia e relevância no cenário moderno da saúde.
Desafios com a estrutura atual do COBRA
Os críticos apontam vários desafios com o COBRA conforme estruturado atualmente:
Acessibilidade financeira: A exigência de que os beneficiários paguem 102% do custo total do prêmio torna o COBRA proibitivamente caro para muitas pessoas, principalmente aquelas que perderam o emprego e não têm renda estável.
Duração Limitada: O período de cobertura padrão de 18 meses (36 meses para determinados eventos qualificados) oferece apenas proteção temporária. Indivíduos com doenças crônicas ou necessidades médicas de longo prazo podem esgotar a cobertura COBRA antes de contratar um seguro alternativo.
Complexidade administrativa: Os requisitos rigorosos de notificação e as regras administrativas complexas criam desafios de conformidade, especialmente para empregadores de menor porte.
Lacunas de conhecimento: Muitos funcionários não entendem completamente seus direitos sob o COBRA ou a disponibilidade de alternativas mais acessíveis por meio do Mercado de Planos de Saúde.
Possíveis direções de reforma
Várias propostas de reforma foram discutidas, mas nenhuma foi promulgada:
COBRA subsidiado: Algumas propostas preveem subsídios governamentais para tornar o COBRA mais acessível. A Lei de Recuperação e Reinvestimento Americano de 2009 subsidiou temporariamente 65% dos prêmios do COBRA durante a Grande Recessão.
Períodos de cobertura estendidos: Propostas para estender a cobertura além de 18 meses em determinadas circunstâncias, especialmente envolvendo trabalhadores mais velhos que se aproximam da elegibilidade para o Medicare.
Integração aprimorada com o Mercado de Planos de Saúde: Melhor coordenação entre a cobertura do COBRA e do Mercado de Planos de Saúde para ajudar as pessoas a entenderem todas as opções disponíveis e a fazerem escolhas informadas.
Para empresas internacionais, manter-se informado sobre possíveis reformas do COBRA e suas implicações para a administração de benefícios é importante para o planejamento de conformidade a longo prazo.
Principais conclusões para empregadores internacionais
O COBRA representa uma parte essencial do cenário de benefícios para funcionários dos EUA que as empresas internacionais devem dominar. Aqui estão os pontos essenciais a serem lembrados:
A COBRA é obrigatória, não opcional. Se você tem 20 ou mais funcionários e oferece plano de saúde coletivo, você deve cumprir a COBRA. Leis estaduais podem impor requisitos semelhantes a empregadores menores.
O momento da notificação é crucial. Os prazos de 30 e 14 dias são rigorosos. Notificações enviadas com atraso podem resultar em penalidades significativas e aumento da responsabilidade.
Cada evento qualificado aciona direitos diferentes. Rescisões contratuais garantem 18 meses de cobertura, enquanto eventos como divórcio garantem 36 meses. É essencial entender quais regras se aplicam a cada situação.
A administração está em andamento. As obrigações do COBRA continuam por meses ou anos após o término do vínculo empregatício, exigindo sistemas para rastrear beneficiários, enviar faturas, monitorar pagamentos e gerenciar a cobertura.
As penalidades são severas. A combinação de impostos especiais de consumo, multas do Departamento do Trabalho e possíveis processos judiciais cria uma exposição financeira substancial para o não cumprimento das normas.
Existem alternativas. Os beneficiários qualificados devem sempre comparar o COBRA com a cobertura do Mercado de Planos de Saúde, o Medicaid e a cobertura do cônjuge antes de optar pelo COBRA.
O apoio de especialistas é fundamental. Dada a complexidade e as severas penalidades do COBRA, trabalhar com administradores experientes — sejam especialistas internos ou terceirizados (TPAs) — protege sua empresa de erros dispendiosos.
Seu caminho para a conformidade com o COBRA
Para empresas internacionais que estão expandindo para os EUA, a conformidade com a COBRA não precisa ser um desafio. Com planejamento adequado, procedimentos claros e suporte especializado, você pode cumprir com suas obrigações e, ao mesmo tempo, proteger sua empresa de responsabilidades.
Na Foothold America, ajudamos centenas de empresas internacionais a lidar com os requisitos COBRA em sua jornada de expansão nos EUA. Seja contratando seu primeiro funcionário nos EUA ou expandindo para centenas de funcionários, oferecemos a expertise e o suporte necessários para lidar com a conformidade COBRA com confiança.
Pronto para saber mais sobre como a Foothold America pode apoiar a sua expansão nos EUA? Entre em contato com nossa equipe de especialistas hoje mesmo para discutir sua situação específica e descobrir como nossos serviços abrangentes podem simplificar suas operações americanas.